کاهش اثربخشی بستن تنگه هرمز
احمد علوی
 |
کاهش اثربخشی بستن تنگه هرمز و سازگاری اقتصاد جهانی با بحران
مقدمه
کاهش قیمت نفت در بازارهای جهانی، همزمان با تداوم جنگ و اختلال در تردد دریایی خلیج فارس، پرسش مهمی را درباره اثربخشی راهبرد استفاده از تنگه هرمز بهعنوان ابزار فشار بر اقتصاد جهانی مطرح کرده است: آیا اقتصاد جهانی در حال سازگاری با اختلال در این آبراه است؟ آیا توانایی رژیم حاکم بر ایران برای تبدیل تهدید ژئوپلیتیکی به امتیاز اقتصادی و سیاسی در حال فرسایش است؟
تحولات ۹ تا ۱۱ نوامبر ۲۰۲۶ نشان میدهد که پاسخ به این پرسش پیچیدهتر از آن است که صرفاً از کاهش قیمت نفت نتیجهگیری شود. در ۱۰ نوامبر، نفت برنت به ۹۱٫۴۹ دلار در هر بشکه رسید و در جریان معاملات حتی برای مدتی به زیر ۹۰ دلار سقوط کرد؛ پایینترین سطح طی حدود دو ماه. اما در ۱۱ نوامبر، با افزایش نگرانیها درباره تداوم حملات به کشتیها و ابهام در مذاکرات آمریکا و ایران، قیمت برنت دوباره به محدوده ۹۲ تا ۹۴ دلار بازگشت. بنابراین، بازار نه پایان بحران، بلکه نوسان میان امید به کاهش تنش و نگرانی از استمرار اختلال را منعکس میکند.
نکته مهمتر این است که با وجود محدودیت شدید تردد در تنگه هرمز، تولید نفت کشورهای عضو اوپکپلاس در اکتبر افزایش یافته و عربستان توانسته بخشی از صادرات خود را از مسیرهای جایگزین حفظ کند. این تحولات نشانه افزایش ظرفیت سازگاری عرضه جهانی انرژی است؛ ظرفیتی که میتواند ارزش راهبردی تهدید به انسداد هرمز را بهتدریج محدود کند.
۱. کاهش قیمت نفت و تغییر انتظارات بازار جهانی
بازار نفت تنها بر اساس عرضه و تقاضای بالفعل عمل نمیکند؛ بلکه انتظارات درباره آینده جنگ، سیاستهای آمریکا، احتمال توافق سیاسی و میزان دسترسی به منابع جایگزین نیز در قیمتها منعکس میشود. کاهش قیمت نفت در روزهای ۹ و ۱۰ نوامبر عمدتاً تحت تأثیر اظهارات دونالد ترامپ درباره کاهش احتمال حملات نظامی جدید علیه ایران و اظهارات مارکو روبیو درباره اثربخشی تحریمها و محاصره دریایی قرار گرفت. در مقابل، افزایش قیمت در ۱۱ نوامبر پس از تشدید نگرانیها درباره تداوم حملات دریایی و اختلافات سیاسی و هستهای میان تهران و واشنگتن اتفاق افتاد.
در کنار این عوامل سیاسی، افزایش عرضه نیز اهمیت دارد. طبق گزارش ۱۱ نوامبر رویترز، تولید نفت اوپکپلاس در اکتبر با افزایش حدود ۲٫۰۴ میلیون بشکه در روز به ۴۱٫۲۳ میلیون بشکه رسید؛ رقمی معادل حدود ۹۷ درصد تولید این گروه در فوریه، پیش از آغاز جنگ. تولید عربستان نیز از ۸٫۳۷۲ میلیون بشکه در روز در سپتامبر به ۱۰٫۵۶۳ میلیون بشکه در اکتبر افزایش یافت.
این ارقام نشان میدهد که کاهش قیمت نفت فقط محصول کاهش نگرانیهای ژئوپلیتیکی نیست؛ بلکه بازگشت بخشی از ظرفیت تولید، سازگاری صادرات منطقهای و نگرانی از توازن عرضه و تقاضا نیز در آن نقش دارند.
۲. تنگه هرمز بهمثابه یک اهرم ژئواکونومیک
تنگه هرمز یکی از مهمترین گلوگاههای راهبردی اقتصاد جهانی است. اهمیت آن از وابستگی تجارت جهانی انرژی به عبور نفت و گاز از این مسیر ناشی میشود. در ادبیات اقتصاد سیاسی بینالملل، کنترل گلوگاههای راهبردی میتواند به قدرت ژئواکونومیک (Geoeconomic Power) تبدیل شود؛ اما این قدرت نامحدود نیست و به میزان وابستگی طرف مقابل، هزینه جایگزینی مسیر و توانایی حفظ اختلال بستگی دارد.
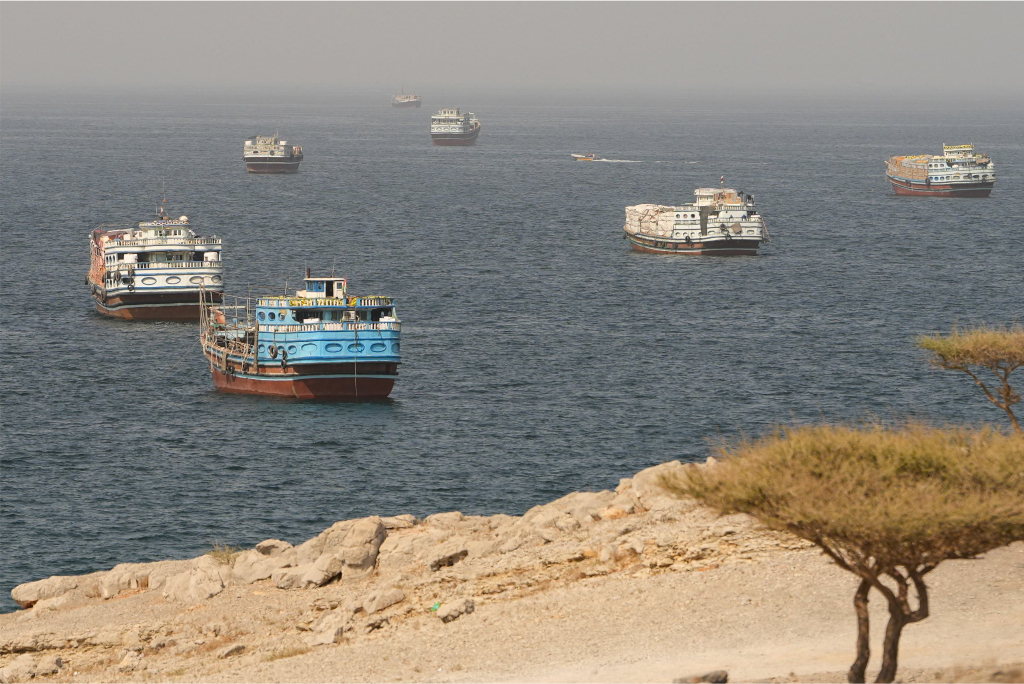
شواهد جدید نشان میدهد که تردد عادی تجاری از تنگه هرمز همچنان بهشدت مختل است. بر اساس دادههای ردیابی مبتنی بر IMF PortWatch، متوسط تردد کشتیها در هفته منتهی به ۸ نوامبر حدود ۳٫۹ کشتی در روز بوده است؛ درحالیکه میانگین سال ۲۰۲۵ حدود ۸۵٫۵ کشتی در روز بود. به بیان دیگر، تردد ثبتشده به حدود پنج درصد سطح مبنا رسیده است. این دادهها بر مبنای سیگنالهای AIS هستند و ممکن است کشتیهایی را که فرستنده خود را خاموش کردهاند، ثبت نکنند.
همچنین طبق گزارش مؤسسه واشنگتن برای سیاست خاور نزدیک که رویترز به آن استناد کرده، در اکتبر ۳۷ کشتی در تنگه هرمز و آبراههای پیرامونی هدف حمله قرار گرفتهاند؛ بالاترین رقم ماهانه از آغاز جنگ. بنابراین، نمیتوان ادعا کرد که اهمیت امنیتی تنگه هرمز از بین رفته یا تردد دریایی به وضعیت عادی بازگشته است. آنچه تغییر کرده، توانایی بخشی از اقتصاد جهانی برای حفظ جریان عرضه از مسیرهای جایگزین است.
۳. وابستگی متقابل پیچیده و سازگاری شبکهای اقتصاد جهانی
نظریه وابستگی متقابل پیچیده (Complex Interdependence) رابرت کیوهین و جوزف نای نشان میدهد که قدرت در اقتصاد جهانی صرفاً از کنترل سرزمین و منابع طبیعی حاصل نمیشود؛ بلکه شبکههای تجاری، مالی، لجستیکی و زیرساختی نیز منابع مهم قدرت هستند. تحولات اخیر عربستان نمونه روشنی از این سازگاری شبکهای است. خط لوله شرق به غرب این کشور، نفت را از مناطق تولیدی شرق به بندر ینبع در دریای سرخ منتقل میکند و امکان کاهش وابستگی صادرات به تنگه هرمز را فراهم کرده است. بر اساس گزارش رویترز در ۹ نوامبر، عربستان حدود چهار میلیون بشکه نفت خام در روز را از طریق این خط لوله به ینبع منتقل میکرد؛ ظرفیتی که حدود چهار درصد عرضه جهانی نفت را نمایندگی میکند. حمله اخیر به بخشی از این خط لوله در منطقه مدینه موجب آتشسوزی محدودی شد، اما طبق گزارش رسمی، عملیات انتقال نفت متوقف نشد.
گزارش فایننشال تایمز در ۱۱ نوامبر نیز نشان میدهد که عربستان در اکتبر توانسته صادرات نفت خام و فرآوردههای نفتی خود را به حدود ۷٫۹ میلیون بشکه در روز برساند؛ بالاترین سطح از آغاز جنگ. این عملکرد با استفاده از ظرفیت ینبع، تأسیسات خلیج فارس و انتقال کشتیبهکشتی (Ship-to-Ship Transfer) امکانپذیر شده است. البته این زیرساختها جایگزین کامل تنگه هرمز نیستند و هزینه حملونقل، بیمه و محدودیت ظرفیت همچنان پابرجاست. اما اهمیت آنها در این است که مانع تبدیل اختلال در یک گلوگاه جغرافیایی به توقف کامل عرضه منطقهای میشوند.
۴. فرسایش اعتبار تهدید و تغییر رابطه هزینه ــ فایده
یکی از مفاهیم مهم در نظریه بازدارندگی، اعتبار تهدید (Threat Credibility) است. تهدید زمانی مؤثر است که طرف مقابل نهتنها توانایی اجرای آن را باور کند، بلکه هزینههای ناشی از اجرای آن را نیز غیرقابلتحمل ارزیابی کند. بااینحال، یک مسئله اساسی وجود دارد: تهدیدی که در کوتاهمدت هزینه سنگینی به طرف مقابل تحمیل میکند، ممکن است در بلندمدت موجب شکلگیری ائتلافهای مقابلهای، توسعه مسیرهای جایگزین و کاهش وابستگی اقتصادی شود.
تحولات اخیر سه نشانه مهم از تغییر این رابطه را آشکار میکند: نخست، کشورهای تولیدکننده منطقه توانستهاند بخشی از تولید و صادرات خود را با وجود اختلال در تنگه هرمز احیا کنند. افزایش تولید اوپکپلاس و رشد صادرات عربستان نمونههای مشخص این روند هستند.
دوم، هزینه اختلال همچنان بالاست، اما اقتصاد جهانی تمام هزینه آن را به شکل افزایش قیمت نفت جذب نمیکند. افزایش عرضه از مسیرهای جایگزین، تعدیل انتظارات بازار و امکان استفاده از منابع دیگر، بخشی از فشار قیمتی را خنثی میکند.
سوم، استمرار تهدید علیه کشتیها میتواند به افزایش هزینه بیمه، تغییر مسیر حملونقل و شکلگیری ترتیبات امنیتی جدید منجر شود؛ تحولاتی که در بلندمدت وابستگی کشورهای مصرفکننده به مسیرهای آسیبپذیر را کاهش میدهند. از این منظر، فرسایش اهرم هرمز الزاماً به معنای ناتوانی در ایجاد اختلال نیست؛ بلکه به معنای کاهش توانایی تبدیل اختلال به امتیاز سیاسی پایدار است. این تمایز برای ارزیابی راهبرد ژئوپلیتیکی رژیم حاکم بر ایران اهمیت اساسی دارد.
۵. محاصره دریایی و دروازه آهنین؛ گسترش فشار از دریا به شبکههای زمینی
یکی از مهمترین تحولات جدید اعلام تشکیل کارگروه «دروازه آهنین» (Task Force Iron Gate) از سوی فرماندهی مرکزی آمریکا در ۷ نوامبر ۲۰۲۶ است. بر اساس اطلاعیه رسمی سنتکام، دریاسالار برد کوپر دستور تشکیل این کارگروه را با حدود ۲۰ نیروی نظامی و غیرنظامی مستقر در تامپا صادر کرده است. مأموریت آن هماهنگی با نهادهای دولتی آمریکا برای جلوگیری از انتقال تسلیحات پیشرفته، فناوریهای دومنظوره، کالاهای مشمول تحریم و جریانهای درآمدی غیرقانونی از طریق مرزهای زمینی ایران و دریای خزر است.
سنتکام همچنین مدعی شده است که محاصره دریایی آمریکا طی ماههای اخیر مانع صادرات بیش از ۲۵ میلیارد دلار نفت خام ایران شده است. این رقم باید بهعنوان ادعای رسمی نظامی آمریکا تلقی شود؛ زیرا در گزارش منتشرشده، ارزیابی مستقل و تفکیک روش محاسبه آن ارائه نشده است.
اهمیت دروازه آهنین در این است که فشار اقتصادی را از محدودسازی مسیرهای دریایی به کنترل شبکههای لجستیکی و تجاری زمینی گسترش میدهد. در واقع، مسئله فقط جلوگیری از صادرات نفت نیست؛ بلکه محدودکردن امکان استفاده از مسیرهای جایگزین برای تأمین تجهیزات صنعتی، قطعات، فناوریهای حساس و انتقال منابع مالی نیز مطرح است.
بااینحال، نباید تشکیل یک کارگروه ۲۰ نفره را معادل محاصره کامل زمینی و هوایی ایران دانست. اطلاعیه رسمی سنتکام از هماهنگی برای مقابله با جریانهای مشخص در مرزهای زمینی و دریای خزر سخن میگوید، نه اعلام انسداد کامل همه مبادلات زمینی و هوایی. میزان موفقیت این سیاست نیز به همکاری دولتهای همسایه، بانکها، شرکتهای حملونقل و تأمینکنندگان خارجی وابسته خواهد بود.
از منظر ژئواکونومیک (جغرافیای اقتصادی)، این تحول اهمیت ویژهای دارد؛ زیرا حتی اگر رژیم ایران بتواند بخشی از تجارت خود را از مسیرهای غیرمستقیم حفظ کند، افزایش هزینه مبادله، طولانیشدن زنجیره تأمین، دشوارترشدن دسترسی به فناوری و افزایش ریسک همکاری تجاری میتواند قدرت اقتصادی آن را محدود کند. به این ترتیب، دروازه آهنین را باید بخشی از راهبرد گستردهتر محدودسازی شبکههای اقتصادی و لجستیکی ایران ارزیابی کرد؛ راهبردی که اثرگذاری آن صرفاً به محاصره دریایی وابسته نیست.
۶. پیامدهای کاهش قیمت نفت و محدودیت صادرات برای اقتصاد ایران
کاهش قیمت جهانی نفت برای اقتصاد ایران پیامدهایی دوگانه دارد. از یک سو، کاهش قیمت انرژی میتواند بخشی از هزینه تولید و حملونقل اقتصاد جهانی را کاهش دهد؛ از سوی دیگر، برای اقتصادی که با محدودیت صادرات نفت، تحریم مالی و دشواری وصول درآمدهای ارزی مواجه است، کاهش قیمت میتواند فشار بیشتری بر منابع مالی ایجاد کند. درآمد واقعی نفتی به سه متغیر وابسته است: قیمت جهانی نفت، حجم صادرات قابلفروش و میزان درآمد ارزی وصولشده. بنابراین، حتی افزایش قیمت نفت نیز لزوماً به بهبود وضعیت مالی رژیم منجر نمیشود، اگر امکان صادرات و دریافت وجوه حاصل از فروش محدود باشد.
در شرایط کنونی، فشار ناشی از محدودیت صادرات دریایی و گسترش نظارت بر مسیرهای جایگزین، اهمیت این مسئله را افزایش داده است. اگر ادعای سنتکام درباره جلوگیری از صادرات ۲۵ میلیارد دلار نفت خام در ماههای اخیر درست و قابل تأیید باشد، ابعاد فشار بر منابع ارزی ایران بسیار فراتر از اثر متعارف نوسانات قیمت نفت خواهد بود.
از سوی دیگر، استمرار اختلال در تنگه هرمز میتواند هزینه واردات کالا، مواد اولیه و نهادههای تولید را افزایش دهد. در نتیجه، رژیم حاکم بر ایران ممکن است همزمان با محدودیت درآمدهای ارزی، افزایش هزینه تجارت خارجی و فشار بر بودجه عمومی مواجه شود. این وضعیت یک تناقض ژئواکونومیک ایجاد میکند: استفاده از یک گلوگاه جغرافیایی برای افزایش هزینه طرف مقابل، در شرایطی که اقتصاد داخلی خود به تجارت خارجی و درآمدهای نفتی وابسته است، میتواند هزینههای نامتقارنی برای کشور ایجاد کند.
۷. آیا اقتصاد جهانی واقعاً از تنگه هرمز عبور کرده است؟
بنا به یافته های گوناگون اقتصاد جهانی در حال کاهش آسیبپذیری خود در برابر اختلال این آبراه است.
برای ارزیابی دقیق این تحول باید چند شاخص را بهصورت همزمان بررسی کرد: نخست، میزان واقعی عبور نفتکشها و کشتیهای تجاری از تنگه هرمز؛ دوم، حجم انتقال نفت از خطوط لوله جایگزین و پایانههای دریای سرخ و دریای عمان؛ سوم، هزینه بیمه جنگ و کرایه حمل نفتکشها؛ چهارم، میزان صادرات واقعی کشورهای منطقه؛ پنجم، روند ذخایر تجاری و راهبردی نفت؛ و در نهایت، فاصله قیمت نفت نقدی و قراردادهای آتی.
بر اساس اطلاعات موجود تا ۱۱ نوامبر، تردد ثبتشده کشتیها همچنان در سطحی بسیار پایینتر از شرایط عادی قرار دارد، درحالیکه تولید و صادرات بخشی از کشورهای منطقه بهبود یافته است. این دو واقعیت نشان میدهند که باید میان بازگشت عرضه نفت به بازار و بازگشت تردد عادی از تنگه هرمز تفاوت قائل شد. بنابراین، کاهش قیمت نفت در شرایط فعلی بیش از آنکه نشانه رفع کامل بحران باشد، بازتاب توانایی بازار برای تعدیل انتظارات و استفاده از ظرفیتهای جایگزین است.
نتیجهگیری: از قدرت جغرافیایی تا محدودیت قدرت شبکهای
تحولات بازار نفت در نوامبر ۲۰۲۶ نشان میدهد که کاهش قیمت نفت را نمیتوان بهتنهایی نشانه شکست راهبرد استفاده از تنگه هرمز دانست؛ اما مجموعه شواهد، از تغییر تدریجی توازن قدرت جغرافیای اقتصادی(ژئواکونومیک) تنگه هرمز حکایت دارد. واقعیت این است که تنگه هرمز همچنان یک گلوگاه حیاتی باقی مانده و اختلال در آن هزینههای امنیتی و اقتصادی قابلتوجهی ایجاد میکند. بااینحال، افزایش تولید اوپکپلاس، احیای بخشی از صادرات عربستان، استفاده از خط لوله شرق به غرب، انتقال کشتیبهکشتی و توسعه ترتیبات جایگزین نشان میدهد که اقتصاد جهانی توانایی بیشتری برای سازگاری با اختلالات پیدا کرده است.
در طرف مقابل، گسترش محاصره دریایی و تشکیل کارگروه دروازه آهنین نشاندهنده تغییر رویکرد تقابل است. فشار دیگر صرفاً بر صادرات دریایی متمرکز نیست، بلکه شبکههای زمینی، مسیرهای تجاری، فناوریهای دومنظوره و کانالهای تأمین مالی را نیز هدف قرار میدهد. از منظر نظریه وابستگی متقابل پیچیده کیوهین و نای و مفهوم وابستگی متقابل تسلیحشده (Weaponized Interdependence) فارل و نیومن، قدرت اقتصادی در جهان امروز بیش از گذشته به کنترل شبکهها و گلوگاههای لجستیکی و مالی وابسته است. بنابراین، برخورداری از موقعیت جغرافیایی راهبردی، بدون دسترسی پایدار به شبکههای اقتصادی و تجاری، الزاماً به قدرت اقتصادی پایدار منجر نمیشود.
برای رژیم حاکم بر ایران، مسئله اصلی این است که آیا میتواند هزینههای تحمیلشده به اقتصاد جهانی را به امتیاز سیاسی تبدیل کند، درحالیکه خود با محدودیت صادرات نفت، کاهش دسترسی به منابع ارزی، تحریمهای گستردهتر و افزایش هزینه مبادلات مواجه است؟ اگر کشورهای منطقه و قدرتهای اقتصادی بتوانند بخش قابلتوجهی از اختلال را جبران کنند و همزمان محدودیت شبکههای تجاری و مالی ایران تشدید شود، رابطه هزینه و فایده این راهبرد به زیان رژیم تغییر خواهد کرد.
نتیجه نهایی این است که تنگه هرمز هنوز ابزار بالقوه ایجاد عملیات ایذایی است، اما توانایی ایجاد اختلال با توانایی کسب پیروزی ژئوپلیتیکی یکسان نیست. ممکن است رژیم حاکم بر ایران همچنان بتواند هزینههایی به اقتصاد جهانی تحمیل کند، اما اگر این سیاست به انزوای بیشتر، گسترش محاصره اقتصادی، محدودیت صادرات و کاهش منابع اقتصادی داخلی منجر شود، هزینه حفظ این اهرم بهتدریج از منافع آن فراتر خواهد رفت. بنابراین هزینه های اقدامات ایذایی رژیم ایران بیش از امتیازهای سیاسی، امنیتی و اقتصادی آن است البته این هزینه را نه اقلیت حاکم و الیگارشهای مربوطه بلکه اکثریت مردم ایران می پردازند.